


2026年9月26日
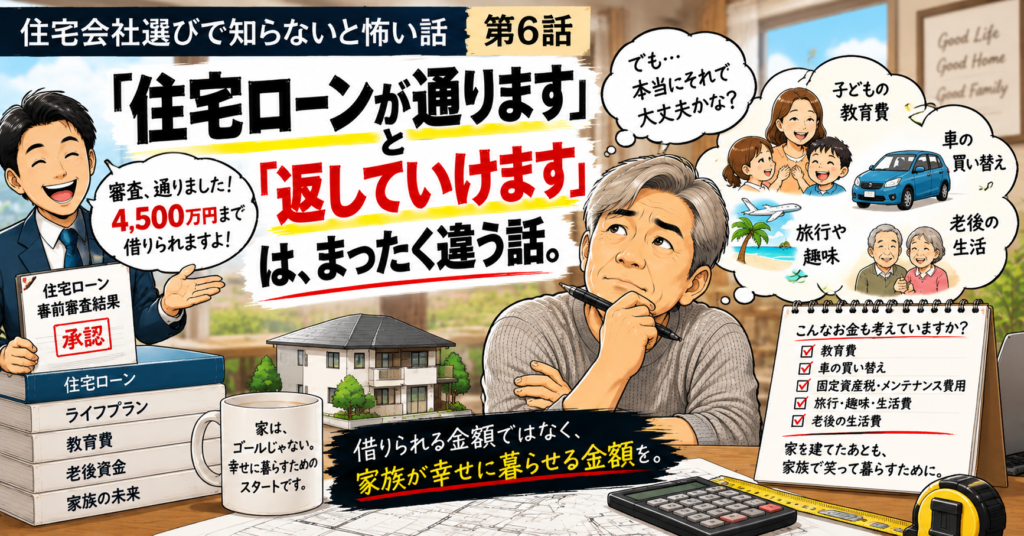
「銀行から4,500万円まで借りられると言われました!」
家づくりの相談をしていると、こんな話を聞くことがあります。
住宅ローンの事前審査が通った。
希望していた金額よりも多く借りられる。
これなら、もう少し大きな家にできるかもしれない。
キッチンもグレードアップできる。
土地の予算も少し増やせる。
夢が広がりますよね。
でも私は、ここで一つ聞きたくなります。
「その4,500万円、本当に無理なく返していけますか?」
銀行がお金を貸してくれることと、家族が無理なく返していけること。
似ているようで、まったく違う話だと思っています。
今回は、住宅会社を選ぶ前に知っておいてほしい「住宅ローンと家族の暮らし」について書いてみます。
住宅会社へ行くと、最初のほうでこんな質問をされることがあります。
「ご年収はどのくらいですか?」
「奥様もお仕事をされていますか?」
「車のローンはありますか?」
「自己資金はいくらくらいですか?」
もちろん、家づくりの予算を考えるためには必要な質問です。
住宅営業は、年収や現在の借入状況などを聞けば、住宅ローンをどのくらい借りられそうか、おおよその見当をつけることができます。
ただし、実際にいくら借りられるかは金融機関の審査によって変わります。
そして私が気になるのは、ここからです。
借りられそうな金額を、そのまま家づくりの予算にしていませんか?
例えば、当初の希望予算が4,000万円だったご家族。
住宅ローンの事前審査を受けたら、4,500万円まで承認された。
すると、
「あと500万円使えますね!」
という話になることがあります。
いやいや。
ちょっと待って。
借りられる500万円と、使っていい500万円は違いますよ。
家づくりで金額が上がるとき、よく使われる説明があります。
「300万円追加しても、月々にするとこれくらいです」
確かに、住宅ローンは長期間で返済します。
300万円を35年で借りると、金利1%・元利均等返済・ボーナス返済なしという仮定なら、月々の返済増加額は約8,500円です。
※あくまで計算例です。実際の返済額は金利や借入条件によって変わります。
月々8,500円。
そう聞くと、
「それくらいなら大丈夫かな」
と思ってしまうかもしれません。
でも、ちょっと考えてみてください。
8,500円が35年間です。
しかも、これは300万円の追加分だけの話。
キッチンで50万円。
造作家具で50万円。
外構で100万円。
間取りの変更で100万円。
気づけば、最初の予算から300万円、400万円と増えていく。
一つひとつを月々の返済額に直して説明されると、金額が小さく感じられることがあります。
でも、借りたお金は返さなければなりません。
「月々これくらいなら」ではなく、「総額でいくら増えるのか」も考えてほしい。
私はそう思っています。
家を建てたあとも、生活は続きます。
子どもが大きくなれば、教育費がかかります。
車も買い替えるでしょう。
家電だって壊れます。
旅行にも行きたい。
たまには家族で外食もしたい。
趣味だって楽しみたい。
そして、いずれは老後の生活もあります。
さらに家を持てば、
固定資産税。
火災保険。
設備の交換。
将来のメンテナンス費用。
こういったお金も必要になります。
住宅ローンの返済だけを見て、
「月々払えるから大丈夫」
ではないんです。
私は、家を建てるために家族がいろいろなことを我慢する生活にはしてほしくありません。
家を建てることが人生の目的ではないからです。
家族が幸せに暮らすために、家を建てる。
順番を間違えてはいけないと思っています。
これも気になるところです。
今、ご主人が35歳。
奥様が33歳。
お子さんが3歳と1歳。
共働きで世帯年収も安定している。
今の収入だけを見れば、住宅ローンの返済に余裕があるかもしれません。
でも、10年後はどうでしょう。
お子さんは中学生と小学生。
15年後には高校生と中学生。
20年後には大学生になっているかもしれません。
教育費が増える時期がやってきます。
一方で、収入が必ず増え続けるとは限りません。
転職するかもしれない。
働き方が変わるかもしれない。
家族の事情で、どちらかが仕事を休むこともあるかもしれません。
そして住宅ローンは、まだまだ続きます。
今払えることと、将来も無理なく払えることは別の話です。
だから私は、今の年収だけで住宅予算を決めることに不安を感じます。
共働きのご家庭では、夫婦の収入を合わせて住宅ローンを考えることもあります。
もちろん、それ自体が悪いわけではありません。
夫婦で協力して家を建てる。
素晴らしいことだと思います。
ただ、私なら一つ確認したい。
「その収入は、これから先も同じように続く予定ですか?」
子育てのために働き方を変えたい。
将来は時短勤務にしたい。
転職を考えている。
いずれは独立したい。
そんな希望があるかもしれません。
今の世帯年収を前提に借入額を最大まで増やしてしまうと、将来の選択肢が狭くなる可能性があります。
せっかく家を建てたのに、
「住宅ローンがあるから仕事を辞められない」
「本当は働き方を変えたいけど、返済があるから無理」
そんな生活になってしまったら、私は悲しいです。
家族のために建てた家が、家族の自由を奪ってしまう。
それでは本末転倒だと思うんです。
私たちベリーの家では、家づくりを進める際に、専門のFPさんによるライフプランを取り入れています。
住宅会社の社長である私が、お客様の年収を聞いて、
「このくらいの家なら建てられますよ!」
と決めるのではありません。
まず、ご家族のこれからの人生を考える。
今の収入。
毎月の生活費。
教育費。
車の買い替え。
保険。
貯蓄。
老後の生活。
これから必要になるお金を、できるだけ具体的に考えていきます。
そのうえで、
「このご家族なら、住宅にどのくらいのお金を使えるのか」
を考えます。
もちろん、FPさんに相談したからといって、将来が100%予測できるわけではありません。
でも、年収だけで住宅予算を決めるよりも、ずっと多くのことを考えるきっかけになります。
私は、そこに大きな意味があると思っています。
ここは少し厳しい話になります。
住宅会社は、家を建ててもらうことで売上が立ちます。
当然、建築費が大きくなれば売上も大きくなります。
だからこそ、私は住宅会社が提案する資金計画について、お客様自身にもよく考えてほしいと思っています。
例えば、
「年収から計算すると、このくらい借りられます」
「事前審査も通っています」
「月々の返済も問題ありません」
そう説明されたとしても、
その資金計画には、ご家族の将来の希望がどこまで反映されているのでしょうか。
お子さんの教育費は?
老後の貯蓄は?
車の買い替えは?
旅行や趣味に使うお金は?
そして、収入が減った場合は?
住宅ローンの返済ができることだけを確認しても、家族の人生全体の資金計画にはなりません。
私は、住宅会社にとって都合のいい予算ではなく、ご家族にとって無理のない予算を考えたいと思っています。
そのためにも、FPさんには住宅会社の希望額に合わせるのではなく、お客様の立場でライフプランを考えていただくことが大切だと思っています。
私たちの家づくりでは、ライフプランを行ったあとに資金計画を考えます。
例えば総予算が4,500万円になったとします。
そこから土地代。
諸費用。
外構工事。
必要に応じて解体工事や地盤改良。
そういった費用を考えたうえで、建物に使える金額を把握していきます。
土地を探している方なら、土地と建物のバランスも重要です。
土地にお金をかけすぎれば、建物の予算が足りなくなる。
逆に建物ばかりにお金をかければ、希望する土地が買えなくなる。
だから、
総予算を考えてから、土地と建物にいくら使うのかを決める。
この順番が大切だと思っています。
そして建物の予算が見えてきたところで、設計士と一緒にプランを考えていく。
私は、この流れで家づくりを進めたいと思っています。
これまでのシリーズでも何度か登場しました。
「せっかくですから」
恐ろしやー(笑)
今回も出てきます。
「せっかく住宅ローンが通ったんですから、もう少し予算を上げませんか?」
恐ろしやー。
「月々の返済は、そんなに変わりませんよ」
恐ろしやー。
「今なら、もう少し大きな家にできますよ」
恐ろしやー。
いや、もちろん、予算に余裕があって希望を叶えられるなら、それは良いことです。
私だって、お客様の希望をできるだけ叶えたい。
でも、その追加によって家族の生活に無理が出るなら、話は別です。
私は、
家を大きくすることより、家族の暮らしを豊かにすることのほうが大切
だと思っています。
住宅ローンの事前審査が通ったら、ぜひ確認してほしいことがあります。
「この金額を借りた場合、教育費が増える時期でも無理なく返済できますか?」
「どちらかの収入が減った場合はどうなりますか?」
「住宅ローン以外に、家を維持するためのお金はどのくらい必要ですか?」
そして、もう一つ。
「住宅予算を決める前に、家族全体のライフプランを考えることはできますか?」
住宅会社だけでなく、FPさんなどの専門家にも相談してみてください。
できれば、金利が上がった場合や収入が減った場合など、条件を変えたシミュレーションも確認すると、より具体的に考えられると思います。
大切なのは、借入可能額を知ることだけではありません。
自分たち家族にとって、どのくらいの返済なら無理がないのかを知ること。
ここだと思っています。
私は建築の仕事を長く続けてきました。
家をつくることは大好きです。
格好いい家をつくりたい。
性能のいい家をつくりたい。
自然素材を使った、気持ちのいい家をつくりたい。
お客様の希望も、できるだけ叶えたい。
でも、それ以上に思うことがあります。
家を建てたあとも、家族で笑っていてほしい。
住宅ローンの返済に追われて、毎月の生活が苦しくなる。
子どもにやりたいことを我慢させる。
旅行にも行けない。
家族で外食することさえ、ためらってしまう。
そんな生活をするために、家を建てたわけではないはずです。
家は、家族が幸せに暮らすための場所です。
だから私は、
「いくら借りられるか」ではなく、「いくらなら無理なく返していけるか」から家づくりを始めてほしい。
そう思っています。
銀行が4,500万円貸してくれる。
それは一つの情報です。
でも、
4,500万円借りても、家族が幸せに暮らしていけるか。
こちらは、ご家族自身が考えて決めることです。
住宅会社は、その判断を支える存在であるべきだと思っています。
次回は、
【第7話】「標準仕様です」と言われたら、私はここを確認します。
について書こうと思います。
モデルハウスで見たキッチン。
格好いい床。
おしゃれな洗面台。
大きな窓。
「これ、全部標準仕様だと思っていたのに……」
契約してから、
「それはオプションです」
となったら?
次回は、住宅会社によって違う「標準仕様」の中身について書いてみます。
恐ろしやー(笑)


 Copyright (C) VERY HOME All Rights reserved.
